
做能源股长期投资之前,先把配资平台的“可查性”当成第一道风控。我的核验方式是把官网信息拆成4类并量化:①主体信息:公司全称、统一社会信用代码、注册地址是否一致;②业务披露:是否明确“实盘/穿透账户/资金托管”路径;③交易证据:是否提供历史成交/持仓的可追溯截图样式;④合规与联系方式:是否有明确客服时段与合同签署入口。若官网展示的合同要点与页面披露口径不一致,按“信息一致性”0.5分惩罚;若无法找到服务协议下载或条款目录,直接记为0分,不进入下一步。
为了让核验更客观,我用一个简单评分:信息可核验得分 =(主体一致性+披露完整性+交易证据可追溯性)/3。评分≥0.8 才建议继续,否则先观察不配置资金。
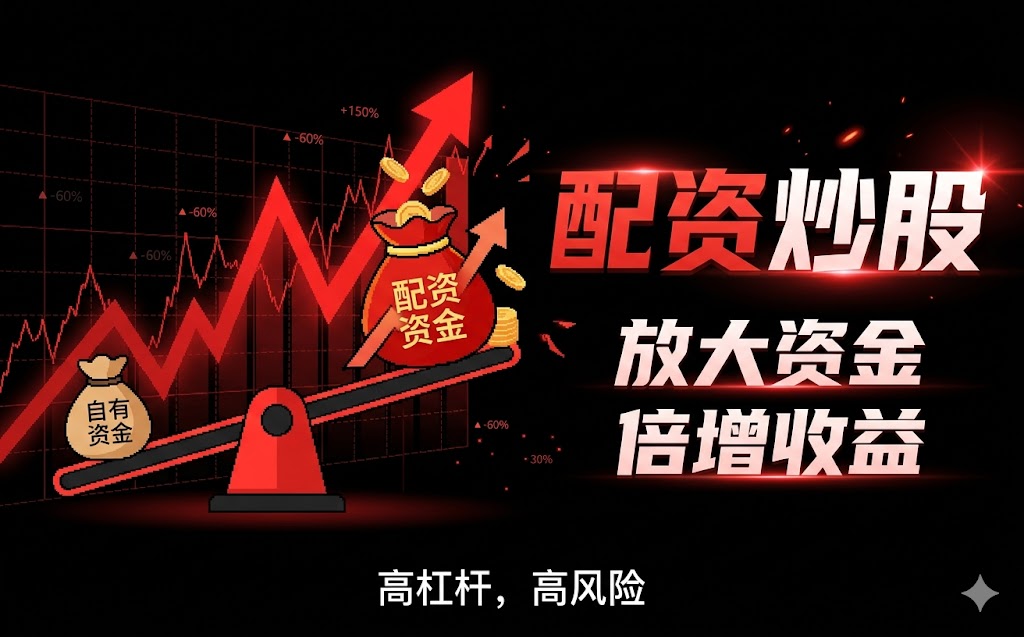
能源股(如油气、煤电、新能源上游链)常见特点是盈利受景气与成本曲线影响,波动可能跨季度扩散。长期投资不等于不需要配资成本测算。这里给出可复算的杠杆成本模型:假设配资杠杆为 L=1+K(K为加杠杆比例),资金占用成本包含两部分:①融资利息/服务费(年化 r);②潜在强平成本(用触发回撤估算)。估算公式:年化综合成本 c = r +(预估被动处置概率 p × 强平损失率 d)。
强平损失率 d 可按历史回撤分位数测算:取能源板块近N天收益率序列,计算最大回撤 MDD_N,再映射到强平价差。若你采用“组合维持保证金”模型,预估处置概率 p ≈ P(回撤超过阈值T)。阈值T可设为:T = 维持保证金触发线对应的相对跌幅。这样你就能把“长期持有”与“配资风险事件”绑定,而不是只看年化收益口号。
读协议不要只看“利率多少”,要把它们落到参数表。建议你重点核对并记录:①费用口径:服务费/利息按日还是按月计提,是否含滚动加息或阶梯;②违约与处置:触发条件是“账户净值”还是“持仓市值”,是否有先行预警;③保证金规则:维持比例、补仓方式、补仓期限;④数据口径:净值计算是否考虑未实现盈亏、手续费与冻结资金;⑤争议解决与生效地:是否写明合同签署地与仲裁/诉讼路径。
将条款量化成参数后,你可以快速做“压力测试”:在不利情景下计算净值:净值 = 自有资金 + 配资资金 ×(资产价格变动带来的浮盈浮亏折算)- 已发生费用。若在你设定的能源股日波动假设下净值跌破维持线,说明这笔配资不适合你的长期持有节奏。
配资资金转账要关注两点:资金去向与回传到账。建议你按“资金链路”做核对清单:①自有资金入金路径:是否入到托管/监管账户;②配资款出金规则:是否与合同约定的放款时点一致;③交易权限:账户是否为实盘交易权限而非代为下单;④盈亏回流:出现平仓或部分平仓时,资金是否按约定T+几到账;⑤对账机制:是否提供每日/每次对账单下载或对账单字段说明。
量化验证方法:把“约定到账时间”与“实际到账时间”做对比,记录偏差Δt。若连续两次Δt>合同允许时限的1.5倍,风险标记为高,不再加码能源股长期仓位。
隐私保护的目标是“能对账、不可泄露”。建议你在开户与传输环节做到最小披露:身份证明只在必要环节提交,截图上传尽量遮挡除姓名/证件号关键字段外的其他信息;通信渠道尽量使用平台内置工单或合同约定的联系方式;交易策略与持仓截图不要在公开群组反复留全量。你可以建立一个“信息分级表”:A类(合同必需信息)B类(对账需用信息)C类(可不提供信息)。平台要求超出A+B的内容时,先要求其说明用途与保留期限。
最后用“留痕一致性”校验隐私与合规:留存的关键记录(合同、费用清单、对账单)应能与官网披露口径一致。若不一致,把该平台当作“高沟通成本风险”,长期持有资金先降配。
在能源股长期投资中,把“官网可查性—协议可计算—转账可核验—隐私可分级”串成一条流水线,才更可能让配资成为工具而非变量。
1)你会先用“官网可核验评分”筛选平台,还是先研究“利率/费用”?
2)你更倾向用哪种模型做配资适配:回撤分位数(MDD)还是净值压力测试?
3)对能源股长期持有,你能接受的最大回撤阈值你选:10% / 15% / 20%?
4)协议阅读时,你最先核对哪一条:费用口径 / 处置触发 / 保证金规则 / 对账机制?
5)如果资金转账实际到账比合同晚两次,你会:继续观察 / 暂停配资 / 直接退出?
评论
文章把“长期持有”拆成可核验链路,尤其是官网口径一致性和服务协议可计算参数,读完感觉不是只看利率了。评分≥0.8才建议继续这个阈值也挺直观。
我比较认同把强平风险量化成 p×d,并用能源板块回撤分位映射到强平价差。只是实际回撤分位取样周期如何选,文中没展开,可能会影响模型稳定性。
隐私保护那段说“能对账、不可滥用”,并提出A/B/C类信息分级,思路很落地。尤其提醒别在群里反复留全量策略和持仓截图,确实能降低沟通成本以外的额外暴露。
资金链路校验用Δt对比合同允许时限的做法很实用。对账机制、净值计算口径(未实现盈亏、手续费冻结)这些细节,才是压力测试真正能不能落地的关键。